
ბლოგი
ბინის შეძენა იპოთეკით საქართველოში: გზამკვლევი ეტაპობრივად

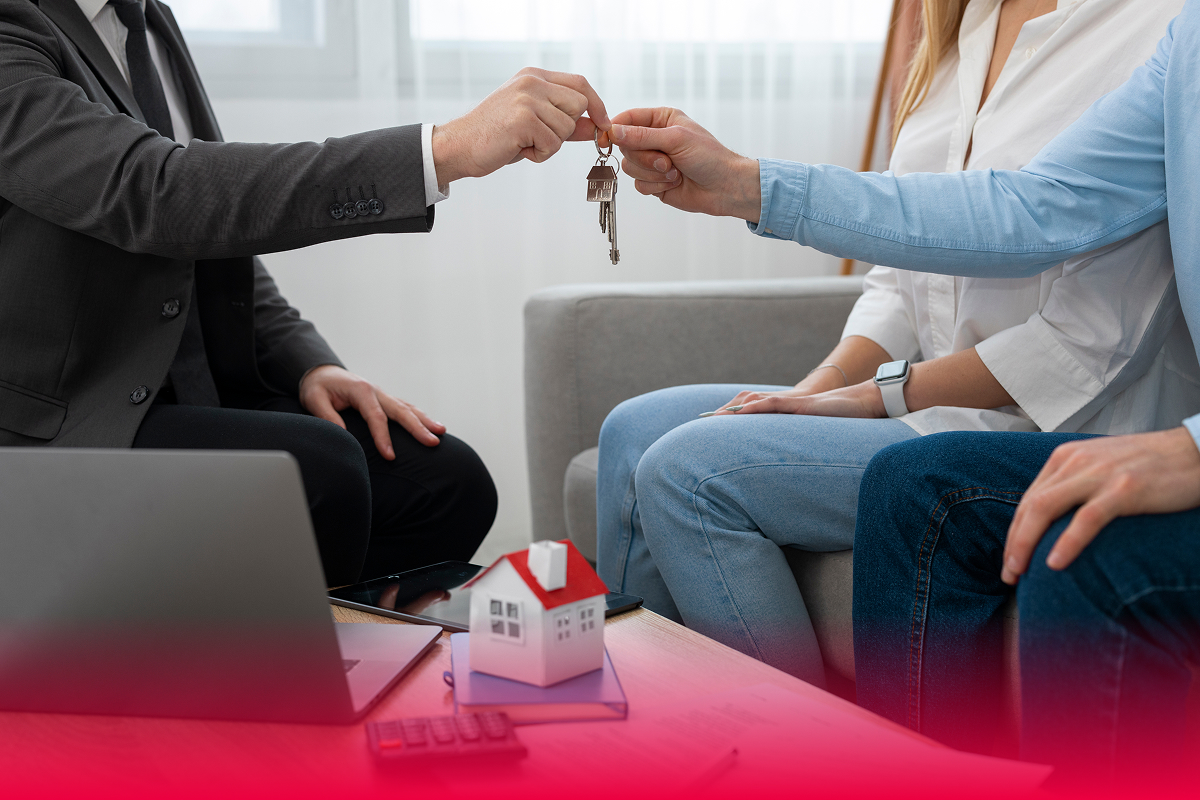
ბინის ყიდვა ბევრისთვის ცხოვრებაში ყველაზე დიდი ფინანსური გადაწყვეტილებაა, ხოლო იპოთეკა ხშირად ერთადერთი რეალური გზაა, რომ საკუთარ ბინას დროულად დაეუფლო. ქვემოთ ეტაპობრივად არის აღწერილი, როგორ მუშაობს პროცესი საქართველოში და რას უნდა მიაქციოთ ყურადღება, რომ ზედმეტი ხარჯი და სიურპრიზები თავიდან აიცილოთ.
დაიწყეთ ბიუჯეტით და შეაფასეთ თქვენი შესაძლებლობა
სანამ პროექტებს გადაათვალიერებთ, გაარკვიეთ, რამდენის გადახდა შეგიძლიათ ყოველთვიურად. ბანკი თქვენს შემოსავალს და არსებულ ვალდებულებებს აფასებს, ამიტომ წინასწარ დათვალეთ:
- რამდენი გრჩებათ თვეში ყველა აუცილებელი ხარჯის შემდეგ;
- რა ოდენობის დანაზოგი გაქვთ პირველადი შენატანისთვის;
- რამდენი დაგჭირდებათ დამატებით ხარჯებზე (შეფასება, სანოტარო და რეესტრის მომსახურება, დაზღვევა, რემონტი, ავეჯი).
საქართველოში ბანკების მიერ გაცემულ სესხებზე მოქმედებს ეროვნული ბანკის რეგულაციები. ისინი ზღუდავს როგორც სესხის წილს ქონების ღირებულებაში (LTV), ისე ყოველთვიური გადასახდელის წილს შემოსავალში (PTI). პრაქტიკულად ეს ნიშნავს, რომ ბანკი ვერ მოგცემთ ნებისმიერ თანხას, თუნდაც ძალიან გინდოდეთ.
პირველადი შენატანი
პირველადი შენატანი ბინის ღირებულების იმ ნაწილია, რომელსაც თქვენი სახსრებით ფარავთ. ეროვნული ბანკის ფინანსური სტაბილურობის კომიტეტმა 26 თებერვალს რეგულაცია შეარბილა და შესაძლებელი გახდა, რომ პირველადი შენატანი ბინის ღირებულების 10% იყოს, ნაცვლად ადრე მოქმედი 15%-ისა. თუმცა რეგულაცია მაქსიმალურ შესაძლებლობას განსაზღვრავს. კონკრეტულ ბანკს, პროდუქტსა და მსესხებლის პროფილზე დამოკიდებულია, რამდენს მოგთხოვენ რეალურად, ამიტომ ეს აუცილებლად დააზუსტეთ თქვენს ბანკთან.
აირჩიეთ ბანკი და მიიღეთ წინასწარი გადაწყვეტილება
რამდენიმე ბანკში გაიგეთ პირობები და შეადარეთ არა მხოლოდ საპროცენტო განაკვეთი, არამედ ეფექტური განაკვეთი (ყველა საკომისიოს ჩათვლით), სესხის ვადა, ვადამდე დაფარვის პირობები და ის, არის თუ არა განაკვეთი ფიქსირებული ან ცვლადი. წინასწარი განაცხადისთვის ჩვეულებრივ დაგჭირდებათ:
- პირადობის დამადასტურებელი დოკუმენტი;
- შემოსავლის დადასტურება (ხელფასის ამონაწერი, ცნობა სამსახურიდან, ბიზნესის შემთხვევაში შესაბამისი დოკუმენტები);
- ინფორმაცია არსებული სესხების შესახებ.
ბანკი ასევე ამოწმებს თქვენს საკრედიტო ისტორიას. ამიტომ წინასწარ გადაამოწმეთ, არ გაქვთ თუ არა გადავადებული გადასახდელები, რადგან მცირე დავალიანებაც კი ზოგჯერ უარის მიზეზი ხდება.
აირჩიეთ ბინა და დეველოპერი
ახალ მშენებლობაში ბინის ყიდვისას განსაკუთრებით მნიშვნელოვანია, რომ ბანკი კონკრეტულ პროექტს დააფინანსებს. ბევრ ბანკს დეველოპერებისა და პროექტების საკუთარი სია აქვს, ამიტომ პროექტის არჩევამდე ჰკითხეთ, ფინანსდება თუ არა ის იპოთეკით. ასევე გადაამოწმეთ:
- დეველოპერის გამოცდილება და უკვე ჩაბარებული პროექტები;
- მიწის და მშენებლობის ნებართვების სტატუსი;
- რა მდგომარეობაში გადმოგეცემათ ბინა (შავი, თეთრი ან მწვანე კარკასი, სრული რემონტი), რადგან ეს ზოგჯერ გავლენას ახდენს ფინანსირების პირობებზე;
- ჩაბარების ვადა და ის, რა პასუხისმგებლობა ეკისრება დეველოპერს დაგვიანების შემთხვევაში.
შეფასება და ხელშეკრულება
ბანკი ქონებას თავისი შემფასებლით აფასებს და სესხის ზომას სწორედ შეფასებული ღირებულების მიხედვით ადგენს. შეფასების ღირებულება ხშირად მსესხებელს ეკისრება. შემდეგ იდება ნასყიდობის ხელშეკრულება, რომლის დამოწმებაც შესაძლებელია ნოტარიუსთან ან საჯარო მომსახურების სახლში. ხელშეკრულება კარგად წაიკითხეთ: გადახდის გრაფიკი, პირგასამტეხლოები, ბინის გადაცემის პირობები და მხარეთა პასუხისმგებლობა წინასწარ უნდა გესმოდეთ და არა ხელმოწერის შემდეგ.
რეგისტრაცია და დაზღვევა
საკუთრების უფლება და იპოთეკა საჯარო რეესტრში რეგისტრირდება. ბინა ბანკის სასარგებლოდ ინიშნება უზრუნველყოფად, სანამ სესხს მთლიანად არ დაფარავთ. ბანკები ჩვეულებრივ ითხოვენ ქონების დაზღვევას, ზოგჯერ კი სასესხო პროდუქტზე დამოკიდებულებით სხვა სახის დაზღვევასაც. ამ ხარჯებიც გათვალისწინებული უნდა იყოს ბიუჯეტში.
რას აქცევენ ყურადღებას გამოცდილი მყიდველები
- ვალუტა. თუ შემოსავალი ლარშია, სესხიც ლარში აირჩიეთ. სავალუტო სესხზე კურსის რყევამ შეიძლება გადასახდელი მკვეთრად გაზარდოს და ეროვნული ბანკის წესებით ასეთ სესხზე უფრო მკაცრი ლიმიტებია.
- ცვლადი განაკვეთი. თუ განაკვეთი ცვალებადია, დაგეგმეთ ისე, რომ გადასახდელის ზრდაც გაიტანოთ.
- ბუფერი. ყველა ხარჯის გათვლის შემდეგაც დატოვეთ სარეზერვო თანხა გაუთვალისწინებელი შემთხვევებისთვის.
- ვადამდე დაფარვა. წინასწარ გაიგეთ, რა პირობებით შეგიძლიათ სესხის ნაწილობრივ ან სრულად ადრე დაფარვა.
- ალტერნატივა. ზოგიერთი დეველოპერი განვადებასაც გთავაზობთ. შეადარეთ მისი ჯამური ღირებულება ბანკის იპოთეკას.
მინიმუმ პირველადი შენატანი და დამატებითი ხარჯები. გამოიყენეთ ბანკის კალკულატორი და მიღებულ თანხას დაამატეთ რეზერვი.
დიახ, მაგრამ ბევრი ბანკი მხოლოდ შერჩეულ პროექტებს აფინანსებს, ამიტომ წინასწარ გაარკვიეთ.
დაუყოვნებლივ დაუკავშირდით ბანკს. ხშირად შესაძლებელია გადასახდელის რესტრუქტურიზაცია ან გადავადება, სანამ დაგვიანებაზე პირგასამტეხლოები დაგიგროვდებათ.